CDB (100% CDI) · 10 anos
R$ 347.546
Aportado R$ 235.835 · rendimento R$ 111.711 já descontado IR 15%
 1 / 4
Sua simulação
Valor do crédito
R$ 300.000
Crédito simulado R$ 300.000
Entrada R$ 0
Lance R$ 0
Financiamento SAC
R$ 3.446
valor total da primeira parcela
Para onde vai o seu dinheiro nos 420 meses
Soma de todas as parcelas, sem os recursos iniciais de R$ 0 (entrada e FGTS).
Total: R$ 874.976
Composição da primeira parcela
Juros cobrados e valor que reduz a dívida na primeira parcela.
Valor total da parcela: R$ 3.446
Depois de 60 meses pagando (5 anos):
Saldo: R$ 257.143 · Amortizado: R$ 42.857 · Juros pagos: R$ 152.377
Evolução da parcela ao longo do prazo
Quando o financiamento termina
0 anos
hoje
420 meses (35 anos) pagando
35 anos
última parcela
Resumo da operação
Valor contratado
R$ 300.000
Entrada
R$ 0
FGTS
R$ 0
Valor financiado
R$ 300.000
Valor total pago
R$ 874.976
Juros pagos
R$ 574.976
Você paga 2,9 imóveis para ficar com 1.
O bem fica com você nos dois caminhos. A diferença está no dinheiro disponível, nos rendimentos e nas obrigações que permanecem.
R$ 300.000 no bem
Esse capital deixa de render na aplicação. Você passa a ter o bem, sem aluguel nem parcelas, mas perde a liquidez do dinheiro utilizado.
R$ 300.000 aplicados
O saque é limitado à taxa real mensal equivalente de 0,5393%, ajustada pela inflação. Após o IR, esse dinheiro ajuda a pagar o aluguel e a meia parcela; o que faltar é complementado do seu bolso. Depois, a carta é utilizada na compra do bem, sem venda ou nova carta.
Cenário de contemplação
1,5 anos de planejamento. Contemplação hipotética, não garantida.
Com R$ 300.000,00 aplicados, veja quanto rende, quanto pode ser sacado e quanto falta para pagar aluguel + consórcio até o mês 18.
Como calculamos o limite de saque
Taxa real anual: (1,12 ÷ 1,05) − 1 = 6,67% ao ano.
Taxa mensal equivalente: (1,12 ÷ 1,05)^(1/12) − 1 = 0,5393% ao mês.
Usamos 12% efetivos ao ano e inflação de 5% ao ano como referência para o limite de saque, conforme o cálculo solicitado. O rendimento bruto da aplicação continua simulado a 1% ao mês, equivalente a 12,68% ao ano com juros compostos; são hipóteses distintas. O IR é deduzido depois do cálculo do saque.
Do rendimento gerado ao dinheiro disponível para pagar as despesas.
| Etapa do cálculo | Primeiro mês | Total até o mês 18 |
|---|---|---|
| Rendimento bruto da aplicaçãoRendimento de 1% ao mês sobre o saldo aplicado, antes de qualquer saque ou imposto. | R$ 3.000,00 | R$ 56.167,63 |
| Rendimento que permanece aplicadoRendimento bruto menos o saque permitido. Esse valor continua na aplicação, não é dinheiro disponível para pagar as despesas. | R$ 1.382,19 | R$ 25.878,12 |
| Saque permitido pela taxa realLimite de 0,5393% ao mês sobre o saldo aplicado, calculado pela taxa anual de referência ajustada pela inflação. | R$ 1.617,81 | R$ 30.289,51 |
| IR de 15% sobre o saqueDedução de 15% apenas do valor sacado. O rendimento que permanece aplicado não é tributado nesta simulação. | R$ 242,67 | R$ 4.543,43 |
| Saque líquido disponívelSaque permitido menos IR. É esse dinheiro que será usado para sustentar a operação. | R$ 1.375,14 | R$ 25.746,08 |
O que precisa ser pago antes da contemplação.
| Etapa do cálculo | Primeiro mês | Total até o mês 18 |
|---|---|---|
| Aluguel mensal0,5% do capital inicial por mês. É pago apenas até a contemplação. | R$ 1.500,00 | R$ 27.000,00 |
| Meia parcela do consórcioParcela reduzida em 50%, com reajustes anuais antes da contemplação. | R$ 781,25 | R$ 14.343,75 |
| Total a pagar: aluguel + consórcioSoma das duas despesas. Compare este total com o saque líquido disponível no bloco anterior. | R$ 2.281,25 | R$ 41.343,75 |
O custo da operação menos o dinheiro disponível do saque mostra quanto você precisa complementar por mês.
| Etapa do cálculo | Primeiro mês | Total até o mês 18 |
|---|---|---|
| Aluguel + meia parcela do consórcioCusto total mensal antes da contemplação. | R$ 2.281,25 | R$ 41.343,75 |
| (−) Saque líquido disponívelValor sacado após descontar o IR de 15%. É usado para pagar as despesas, não é outro custo. | R$ 1.375,14 | R$ 25.746,08 |
| (=) Aporte necessário do seu bolsoAluguel + consórcio − saque líquido. Você complementa somente quando a diferença é positiva. O acumulado soma os aportes de cada mês, sem compensá-los com sobras de outros meses. | R$ 906,11 | R$ 15.597,67 |
| Sobra após pagar todas as despesasQuando o saque líquido supera aluguel + consórcio, este é o valor disponível além das despesas. Nos meses com falta, a sobra é zero e aparece como aporte acima. | R$ 0,00 | R$ 0,00 |
Os totais são calculados mês a mês até a contemplação, considerando a evolução do saldo e os reajustes da parcela. As linhas de resumo não são cobranças adicionais. O aporte do bolso paga despesas, não aumenta o saldo da aplicação.
R$ 58.844,24
Rendimento bruto potencial de R$ 300.000 aplicados até o mês 18, reinvestindo tudo, sem deduzir IR. É o custo de oportunidade da compra à vista, não uma perda no valor do bem nem o lucro desta estratégia, que tem despesas.
Até encerrar o mês 18, antes da liberação da carta, o patrimônio desta estratégia é o dinheiro aplicado. O aluguel e as meias parcelas do período já foram pagos com o saque da rentabilidade real e, quando necessário, com recurso próprio.
Capital inicial
R$ 300.000,00
Crescimento da aplicação
R$ 25.878,12
Aplicação antes de receber a carta
R$ 325.878,12
Recurso próprio complementado
R$ 15.597,67
Capital inicial + crescimento = saldo aplicado. O crescimento vem do rendimento bruto que permanece aplicado após descontar o saque permitido. O crédito ainda não é um imóvel adquirido e não entra nessa soma; as obrigações do consórcio permanecem.
Crédito para comprar o bem
R$ 318.000,00
Dinheiro que continua aplicado
R$ 325.878,12
Patrimônio bruto projetado
R$ 643.878,12
A carta não é dinheiro livre nem lucro: ela é usada na compra do bem e as parcelas continuam após contemplar. O patrimônio bruto soma bem e aplicação. O bem comprado à vista também tem valor, estimado aqui em R$ 318.000,00 com a mesma correção, mas sem dívida.
Você passa a morar no imóvel e não paga mais aluguel. O saque limitado à rentabilidade real (0,5393% a.m.), após IR de 15%, ajuda a pagar a parcela cheia. O que faltar sai do seu bolso; toda sobra é reaplicada, além do rendimento que não foi sacado.
O capital continua rendendo enquanto você mora no imóvel.
| Etapa do cálculo | Primeiro mês após contemplar (mês 19) | Total pós-contemplação (meses 19 a 240) |
|---|---|---|
| Rendimento bruto da aplicaçãoRendimento de 1% ao mês sobre o saldo aplicado, antes do saque e do IR. | R$ 3.258,78 | R$ 1.255.120,71 |
| Rendimento que permanece aplicadoRendimento bruto menos o saque permitido. Continua investido e gerando novos rendimentos. | R$ 1.501,42 | R$ 578.271,93 |
| Saque permitido pela taxa realLimite mensal de 0,5393% sobre o saldo aplicado, ajustado pela inflação. | R$ 1.757,36 | R$ 676.848,77 |
| IR de 15% sobre o saqueImposto estimado apenas sobre o valor sacado, não sobre o rendimento que permanece aplicado. | R$ 263,60 | R$ 101.527,32 |
| Saque líquido disponívelSaque permitido menos IR. É o dinheiro disponível para pagar a parcela cheia. | R$ 1.493,76 | R$ 575.321,46 |
Você deixa de pagar aluguel porque passa a morar no imóvel adquirido.
| Etapa do cálculo | Primeiro mês após contemplar (mês 19) | Total pós-contemplação (meses 19 a 240) |
|---|---|---|
| AluguelZero após a contemplação: você mora no seu imóvel. | R$ 0,00 | R$ 0,00 |
| Parcela cheia do consórcioSem o redutor de 50%, com reajustes anuais até o fim do contrato. | R$ 1.656,25 | R$ 661.042,34 |
| Total a pagar: somente consórcioCompare a parcela com o saque líquido disponível. Não inclui IPTU, condomínio nem outros custos do imóvel. | R$ 1.656,25 | R$ 661.042,34 |
Você mora no imóvel: o custo é somente a parcela cheia. Se o saque líquido superar esse custo, toda a sobra é reaplicada.
| Etapa do cálculo | Primeiro mês após contemplar (mês 19) | Total pós-contemplação (meses 19 a 240) |
|---|---|---|
| Aluguel zero + parcela cheia do consórcioCusto total mensal após a contemplação, sem aluguel. | R$ 1.656,25 | R$ 661.042,34 |
| (−) Saque líquido disponívelValor sacado após descontar o IR de 15%, disponível para pagar a parcela. | R$ 1.493,76 | R$ 575.321,46 |
| (=) Aporte necessário do seu bolsoParcela cheia − saque líquido. Você aporta somente quando a diferença é positiva. O acumulado soma os meses com falta, sem descontar sobras reaplicadas em outros meses. Esse aporte paga a parcela, não aumenta a aplicação. | R$ 162,49 | R$ 85.720,88 |
| Sobra do saque reaplicadaToda sobra positiva do saque líquido após pagar a parcela é reaplicada. Se faltar dinheiro, esta linha é zero e a diferença aparece como aporte acima. | R$ 0,00 | R$ 0,00 |
| Total que volta a render na aplicaçãoRendimento que não foi sacado + sobra líquida reaplicada. Ambos aumentam o saldo para os meses seguintes; não são um aporte extra do bolso. | R$ 1.501,42 | R$ 578.271,93 |
O acumulado inclui somente os 222 meses após a contemplação, com os reajustes da parcela e a evolução da aplicação. Toda sobra positiva é reaplicada no mesmo mês e passa a render no mês seguinte. As linhas de resumo não são despesas adicionais.
Capital aplicado
R$ 904.150,05
Imóvel valorizado
R$ 1.061.029,71
Patrimônio projetado no mês 240
R$ 1.965.179,76
Os aportes pagam as despesas que o saque líquido não cobre. Não são depósitos na aplicação. Saques e sobras reaplicadas não são contados novamente como dinheiro do seu bolso.
Comparação em valores nominais, sem ajustar os aportes por inflação ou pelo tempo. O resultado inclui o imóvel, que não é dinheiro disponível, e não representa apenas lucro da aplicação. Projeção antes de eventual IR no resgate final e dos custos não incluídos.
O mês 240 ainda tem o último pagamento simulado. Depois dele, o saldo final pode continuar rendendo sem os saques de aluguel ou consórcio. Valores brutos, antes de eventual IR de resgate.
São 222 meses de valorização desde a compra, usando 6,73% a.a. como hipótese. Não inclui valorização anterior à contemplação.
Simulação até o mês 240, com rendimento bruto hipotético de 1% a.m. Para o limite de saque, usamos a referência de 12% efetivos a.a. ajustada pela inflação de 5% a.a.: (1,12 ÷ 1,05) − 1 = 6,67% a.a., convertida em 0,5393% a.m. com juros compostos. O rendimento não sacado permanece aplicado. Crédito e saldo reajustados 6% a cada aniversário, parcela reajustada no mês seguinte e aluguel fixo de 0,5% do crédito inicial até a contemplação. A valorização do imóvel usa a média geométrica do IGPM dos últimos 10 anos (6,73% a.a., fonte FGV), que não garante valorização futura. IR de 15% estimado apenas sobre a rentabilidade real sacada; o rendimento não sacado continua rendendo bruto. Os valores finais da aplicação são antes de eventual IR de resgate total. Não inclui custos de aquisição, taxas da aplicação nem IPTU e condomínio do imóvel próprio. Rendimentos e contemplação não são garantidos; quando o saque líquido não cobre aluguel e parcela, a diferença é complementada com recurso próprio.
Mês da contemplação
Horizonte da operação
Compra a carta
Crédito de R$ 300.000
Paga 18 parcelas reduzidas
R$ 781 por mês (50%)
Contempla
Lance ou sorteio
Vende com ágio de 35%
Recebe R$ 105.000
Você investe
R$ 14.063
18 x R$ 781
Você recebe na venda
R$ 105.000
ágio de 35% sobre o crédito
Lucro líquido
R$ 90.938
retorno de 647% sobre o investido
Ao vender a primeira carta, o ágio de R$ 105.000 volta para o seu caixa. Cada nova carta de R$ 300.000 custa 18 meias parcelas de R$ 781, ou seja, R$ 14.063 até contemplar.
R$ 105.000 ÷ R$ 14.063 = 7 novas cartas. Quando essas 7 cartas contemplam, cada uma devolve R$ 105.000 de ágio, e a conta se repete a cada 18 meses, em escala crescente.
| Ciclo | Mês | Cartas contempladas | Ágio recebido | Novas cartas compradas | Caixa restante |
|---|---|---|---|---|---|
| 1º | 18 | 1 | R$ 105.000 | 7 | R$ 6.563 |
| 2º | 36 | 7 | R$ 735.000 | 52 | R$ 10.313 |
| 3º | 54 | 52 | R$ 5.460.000 | 389 | R$ 0 |
| 4º | 72 | 389 | R$ 40,85 mi | 2.904 | R$ 7.500 |
| 5º | 90 | 2.904 | R$ 304,92 mi | 21.683 | R$ 10.313 |
| 6º | 108 | 21.683 | R$ 2,28 bi | 161.900 | R$ 6.563 |
| 7º | 126 | 161.900 | R$ 17 bi | 1.208.853 | R$ 11.250 |
| 8º | 144 | 1.208.853 | R$ 126,93 bi | 9.026.103 | R$ 2.813 |
| 9º | 162 | 9.026.103 | R$ 947,74 bi | 67,39 mi | R$ 8.438 |
| 10º | 180 | 67,39 mi | R$ 7,08 tri | 503,22 mi | R$ 12.188 |
Você investiu do bolso
R$ 14.063
somente a 1ª carta
Operações no período
77,82 mi
cartas contempladas e vendidas
Capital final projetado
R$ 7,08 tri
caixa + cartas em andamento no mês 180
Simulação ilustrativa com contemplação hipotética a cada 18 meses, não garantida. Ágio bruto de 35% sobre o crédito, sem IR na venda, com o comprador assumindo o saldo devedor. Não considera reajuste do crédito, custo de oportunidade nem a liquidez do mercado para revender um número muito grande de cartas, que na prática limita a escala.
Tipo de locação
Airbnb LitoralMeses da contemplação
Anos de projeção
airbnb · Litoral
Conta sempre com imóvel de R$ 300.000: seu crédito de R$ 300.000 compra 1 imóvel de R$ 300.000
Médias anualizadas de mercado (alta, feriados e baixa temporada). Valores estimados, não garantidos.
Paga 50% até contemplar
R$ 781 por mês
Contempla e compra o imóvel
1 x imóvel de R$ 300.000
O hóspede paga a parcela cheia
Aluguel R$ 2.822 x parcela R$ 1.563
A sobra abre uma nova carta
Sobra R$ 1.260 por imóvel
Em 10 anos, pagando só a primeira parcela reduzida
6 imóveis
Patrimônio em crédito
R$ 1.800.000
A conta completa: o que sai do seu bolso, o que o aluguel gera e o que sobra para você.
1 · Você paga até contemplar o 1º imóvel
R$ 14.063
1 carta de R$ 300.000 × 18 meias parcelas de R$ 781. É tudo o que sai do seu bolso em 10 anos: depois disso, o aluguel assume a operação.
2 · Aluguel bruto recebido − custos
Os custos de taxas, faxina, condomínio, IPTU, água, luz e internet já estão descontados no aluguel líquido de R$ 2.822/mês por imóvel.
3 · Lucro líquido que sobra para você
R$ 351.198
Em caixa, depois de pagar todas as parcelas. Mais 6 imóveis no seu nome, patrimônio de R$ 1.800.000 gerando R$ 16.934/mês de renda.
Sobra mensal no final, já custeando a operação: R$ 6.778/mês.
Projeção de investimentos
Aplicando todo mês o valor da parcela, reajustado em 5% ao ano para corrigir a inflação, o aporte cresce e os juros compostos fazem cada ano render mais que o anterior.
Aporte mensal
Calculando com R$ 1.563 por mês, sem aporte inicial.
Projeção
Aporte reajustado em 5% ao ano apenas para corrigir a inflação.
CDB (100% CDI) · 10 anos
R$ 347.546
Aportado R$ 235.835 · rendimento R$ 111.711 já descontado IR 15%
Tesouro Direto (Selic) · 10 anos
R$ 346.037
Aportado R$ 235.835 · rendimento R$ 110.202 já descontado IR 15%
Tesouro Prefixado · 10 anos
R$ 371.183
Aportado R$ 235.835 · rendimento R$ 135.348 já descontado IR 15%
FIIs · 10 anos
R$ 404.844
Aportado R$ 235.835 · rendimento R$ 169.009 (isento de IR)
CDI médio 2016–2025: 9,4% a.a. · 9,4% a.a. · saldo líquido
R$ 347.546ao final do período
Crescimento total: +1.689,12% sobre o valor inicial.
Taxas: médias anuais de 2016 a 2025 (CDI, Tesouro Selic, IRF-M e IFIX), editáveis. Rentabilidade passada não garante rentabilidade futura.
Índices econômicos • média dos últimos 10 anos
Projeção
Padrão: 6,63% a.a. (média histórica)
Custo da construção, variante Mercado (FGV IBRE) · taxa projetada 6,63% a.a.
R$ 570.160ao final do período
Crescimento total: +90,05% sobre o valor inicial.
Média aritmética dos dez fechamentos anuais de 2016 a 2025, com precisão dos dados publicados. TR: composição mensal; Selic: composição diária; INCC: variante INCC-M. INPC: média histórica acrescida de 1,40 ponto percentual como hipótese de valorização, não como dado histórico. Taxas manuais são hipóteses de projeção. Projeções não garantem reajustes futuros; salários não são automaticamente corrigidos por esses índices.
Fontes:IPCA (IBGE)Selic (BCB)TR (BCB)INCC-M (FGV)INPC (IBGE)Valor Econômico (INCC-M 2022)
Escolha o comparativo
Contemplação projetada
Financiamento
R$ 874.976
custo total · 420 meses
Valor do bemR$ 300.000
Juros do bancoR$ 574.976
Consórcio
R$ 375.000
custo total · 240 meses, sem juros
CréditoR$ 300.000
Taxa de administraçãoR$ 75.000
Financiamento em 420 meses e consórcio em 240 meses. A parcela e o saldo devedor do consórcio sobem 6% ao ano (correção do INCC). Até a contemplação no mês 18 você paga a parcela 50%; depois, a diferença que não pagou é diluída no prazo restante, também corrigida pelo INCC.
Parcelas próximas no mês 97
Consórcio
R$ 2.591
Financiamento
R$ 2.821
Nesse ponto, a diferença que você aplicou até ali pode ser usada para quitar o saldo devedor do consórcio.
E se a diferença das parcelas for investida a 1% ao mês?
Você separa todo mês o valor que pagaria no financiamento, paga a parcela do consórcio (corrigida pelo INCC) e aplica o que sobra a 1% ao mês. A aplicação vai até o mês 97, quando as parcelas ficam próximas. Nesse mês você usa o valor aplicado para quitar o saldo devedor do consórcio.
Parcela do financiamento
R$ 3.446
Parcela do consórcio 50%
R$ 781
Diferença aplicada a 1% ao mês
R$ 2.665
Área verde: diferença aplicada a 1% ao mês, já descontado o IR. Linha tracejada: saldo devedor do consórcio. Linha verde: mês 97, em que a aplicação é usada para quitar o consórcio.
Total aplicado da diferença
R$ 123.773
Rendimento líquido
R$ 97.539
Aplicação no mês 97
R$ 221.312
Saldo devedor no mês 97
R$ 370.563
Você tem R$ 300.000 para comprar à vista. Em vez de financiar ou gastar tudo, aplique.
Capital aplicado rendendo 1% ao mês
R$ 300.000
Saque mensal do lucro (0,7%) sem IR de 15%
R$ 1.785
Paga aluguel até o mês 18
R$ 1.500
Paga a parcela 50% do consórcio (cheia: R$ 1.563)
R$ 781
Sacamos só 0,7% ao mês: o restante (cerca de 0,5% de inflação) fica aplicado para o capital não perder valor. Depois da contemplação você mora no imóvel, sem aluguel, e o saque paga a parcela de R$ 1.626. O que sobrar volta para a aplicação.
Quanto sai do seu bolso por mês
Valores do 1º mês de cada fase. O saque líquido do rendimento paga as contas; se não for suficiente, a diferença sai do bolso.
Até contemplar (mês 1 a 18)
Total do bolso nesta fase: R$ 8.100
Depois de contemplar (mês 19 em diante)
Total do bolso nesta fase: R$ 0
Total que sai do bolso na operação: R$ 8.100
Financiamento: uma dívida
Parcela inicial
R$ 3.446
Prazo
420 meses
Juros pagos ao banco
R$ 574.976
Total pago
R$ 874.976
Aplicação + Consórcio
Rendeu até contemplar (mês 18)
R$ 55.399
Aplicação na contemplação
R$ 316.620
Aluguel pago pelo rendimento
R$ 27.000
Total do consórcio (crédito + taxa)
R$ 375.000
Economia em relação ao financiamento
R$ 499.976
Aplicação em 20 anos
R$ 1.157.254
Imóvel valorizado em 20 anos
R$ 881.617
Patrimônio líquido ano a ano
Aplicação + imóvel menos o que falta pagar, contra imóvel financiado menos o saldo da dívida.
O mesmo dinheiro do bolso nas duas opções: parcela 50% de R$ 781 (parcela cheia de R$ 1.563)
Você aplica R$ 781 por mês durante 18 meses (total de R$ 14.063). Nos investimentos esse valor fica rendendo. Na alavancagem ele paga a meia parcela da carta, que é vendida com ágio e o ágio compra novas cartas.
Como funciona a alavancagem financeira
Uma estratégia agressiva para multiplicar o capital: em vez de deixar o dinheiro parado rendendo cerca de 1% ao mês, ele vira cartas de crédito que são vendidas com lucro e reinvestidas.
Paga a parcela 50% por 18 meses
R$ 14.063
Contempla no mês 18 (contemplação programada)
R$ 300.000
Vende a carta com 35% de ágio
R$ 105.000
O ágio compra novas cartas
7 cartas
Ciclo 1 · mês 18
1 carta vendida
+ R$ 105.000
compra 7 novas cartas
Ciclo 2 · mês 36
7 cartas vendidas
+ R$ 735.000
compra 52 novas cartas
Ciclo 3 · mês 54
52 cartas vendidas
+ R$ 5.460.000
compra 389 novas cartas
Ciclo 4 · mês 72
389 cartas vendidas
+ R$ 40.845.000
compra 2904 novas cartas
Depende de contemplações no prazo programado e de compradores para as cartas. O ágio de 35% é uma referência de mercado e pode variar.
Lucro ao longo do tempo
Toque nos nomes para mostrar ou esconder cada opção. Toque no gráfico para ver o lucro naquele ano.
Escala logarítmica: cada marca multiplica o valor por 10. Assim a lucratividade dos investimentos (milhares) e da alavancagem (milhões e bilhões) aparece no mesmo gráfico, ano a ano.
Lucro líquido no ano 20
É 30.085.524.549x o lucro do melhor investimento (R$ 97.913).
A alavancagem está 30.085.524.549 à frente: R$ 2.945.755.083.700.313 contra R$ 97.913.
A alavancagem está 39.099.910.550 à frente: R$ 2.945.755.083.700.313 contra R$ 75.339.
A alavancagem está 53.335.162.977 à frente: R$ 2.945.755.083.700.313 contra R$ 55.231.
A alavancagem está 54.490.315.558 à frente: R$ 2.945.755.083.700.313 contra R$ 54.060.
Na alavancagem, cada venda compra várias cartas novas e o efeito se multiplica; em prazos longos os valores ficam muito altos e dependem de haver compradores para todas as cartas.
Contemplação é uma projeção, não uma garantia. Rendimentos usam médias históricas e podem variar.
Simulação ilustrativa. Valores finais dependem do grupo, administradora e condições vigentes.
Quem é a R7 Capital
Clareza, estratégia e acompanhamento para decisões patrimoniais de longo prazo.
Antes de qualquer decisão, queremos que você conheça quem está do outro lado da conversa.
Cada decisão começa com um diagnóstico do seu momento, dos seus objetivos e da sua capacidade financeira.
Nossa conversa não parte de uma proposta pronta. Ela parte de perguntas, contexto e visão de futuro, para que a estratégia faça sentido para você.
“Excelente atendimento… profissional extremamente competente e capacitado, superou todas as minhas expectativas.”
Prazo, fluxo de caixa, perfil de risco e prioridades de vida orientam uma arquitetura patrimonial personalizada.
Aquisição
Proteção
Estruturação
Renda passiva
“Atendimento VIP e personalizado, gostei muito. Super indico!”
A R7 Capital não promete rentabilidade, contemplação ou aprovação de crédito. Cada operação depende das regras e análises da instituição responsável.
Você entende o que contrata.
“Tive todas minhas dúvidas esclarecidas e senti muita segurança durante todo o processo.”
R. Jurubatuba, 1350 - Centro, São Bernardo do Campo - SP, 09725-000
Abrir no Google MapsEntendemos seu momento, objetivos, prazo, fluxo de caixa e capacidade financeira antes de qualquer proposta.
Desenhamos a arquitetura patrimonial: qual bem, qual crédito, qual administradora e qual estratégia de lance faz sentido.
Comparamos condições, explicamos custos, prazos e riscos, e cuidamos da contratação com total transparência.
Acompanhamos assembleias, lances, contemplação e uso do crédito, revisando o plano conforme sua vida muda.
“Ótimo atendimento… não faltou atenção e orientação.”
17 avaliações no Google
“Excelente atendimento… profissional extremamente competente e capacitado, superou todas as minhas expectativas.”
“Atendimento VIP e personalizado, gostei muito. Super indico!”
“Tive todas minhas dúvidas esclarecidas e senti muita segurança durante todo o processo.”
“Ótimo atendimento… não faltou atenção e orientação.”
“Atendimento muito bom dos consultores. Vale a pena se associar com quem entende do assunto.”
“Fui muito bem atendido… para tirar todas as dúvidas e efetuar a contratação.”
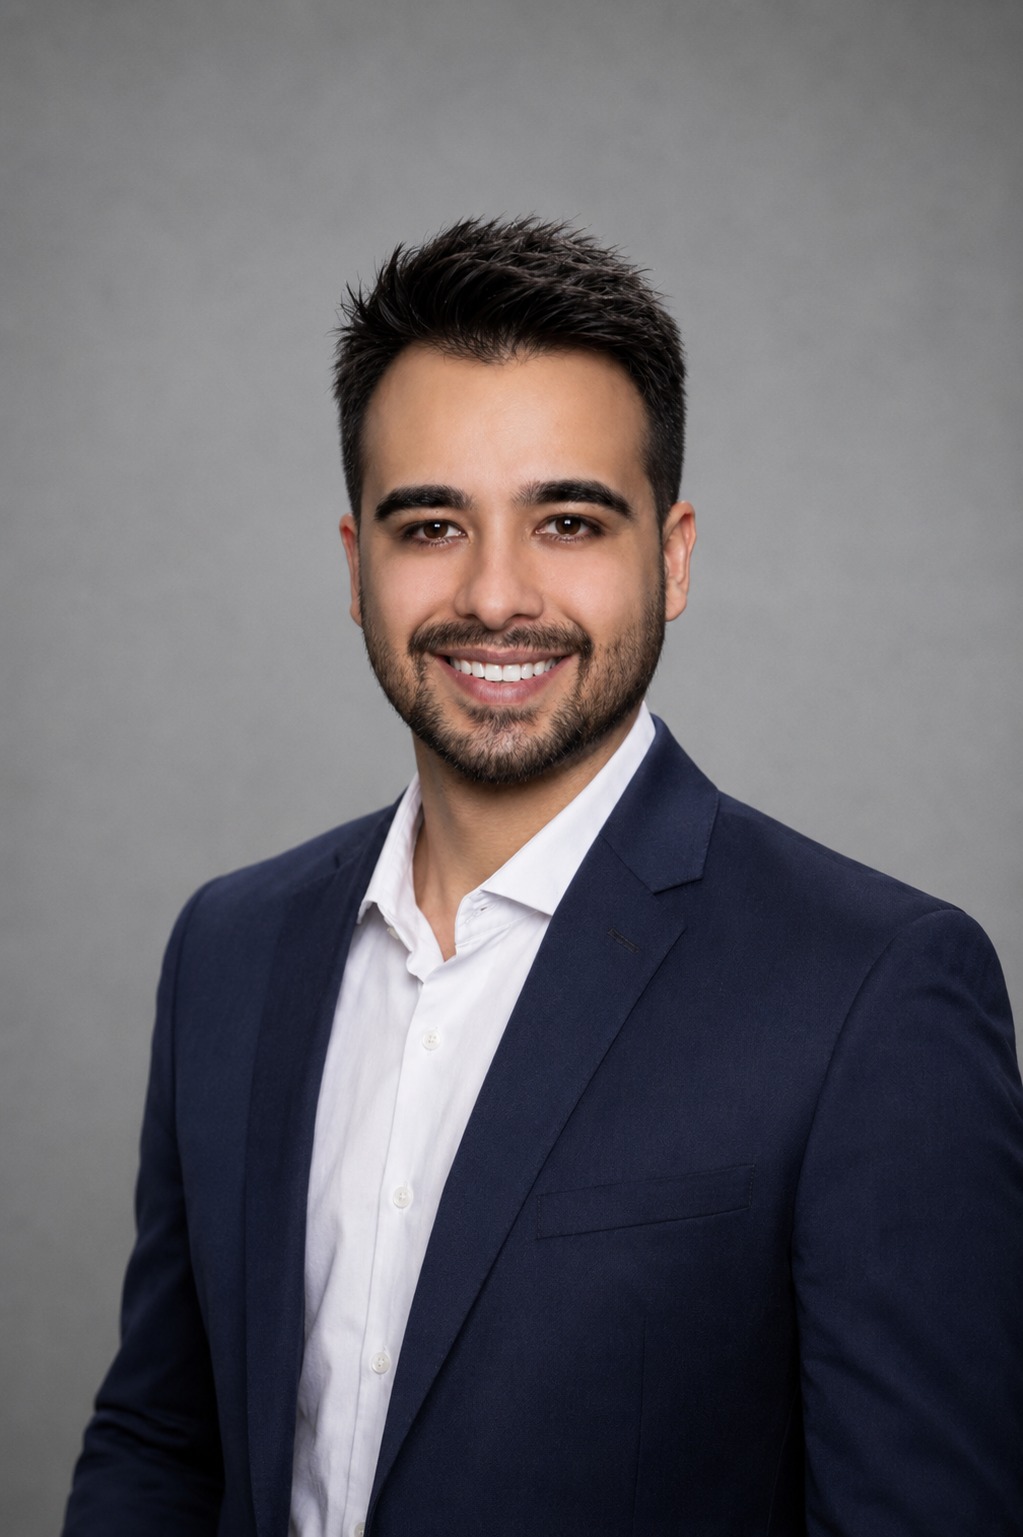
Marcelo Magalhães
CEO e Fundador
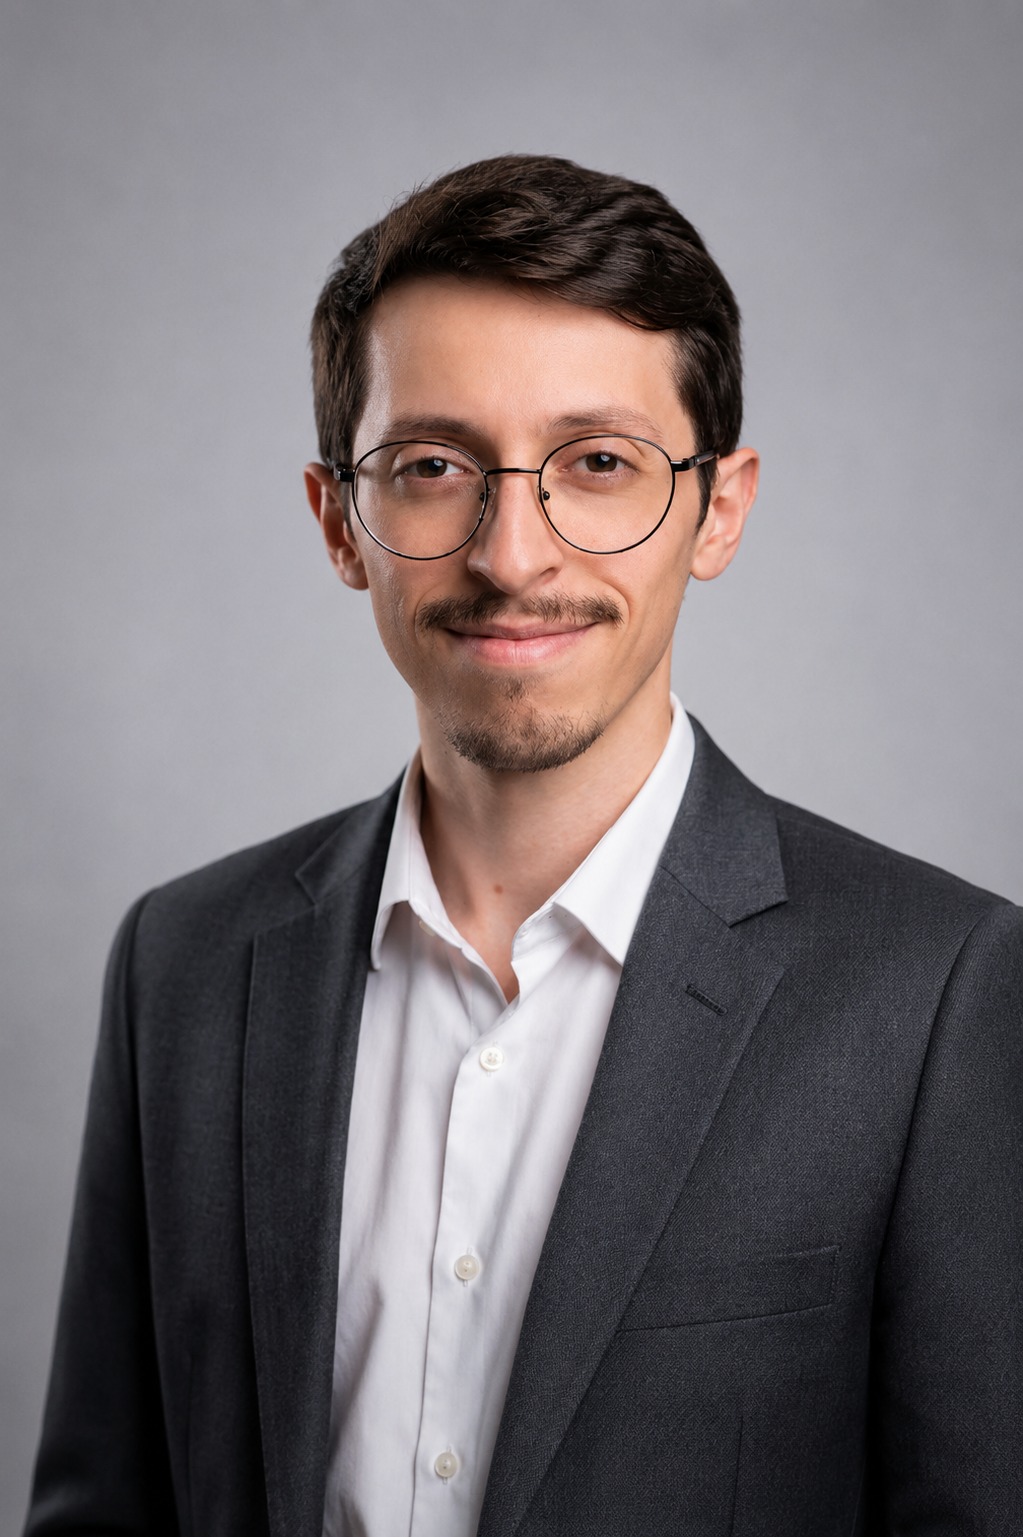
Lucas Souza
Head Financeiro
Andrea Fermino
Head Comercial
Pedro Matos
Head Atendimento
Luan Valentim
Head de Marketing